الأبراج والحظ في المال: ماذا تقول التوقعات وما الحقيقة؟
الأبراج والحظ في المال من أكثر موضوعات التنجيم شيوعا، لكنها يجب أن تقرأ كجزء من الثقافة الشعبية والتنجيم، لا كأداة مالية أو وسيلة موثوقة للتنبؤ بالرزق أو الاستثمار. لا يوجد دليل علمي يثبت أن البرج الشمسي يحدد فرص الثراء أو النجاح المالي.
في التنجيم التقليدي، تربط بعض القراءات بين عناصر الأبراج وصفات مثل الجرأة أو الحذر أو حب الاستقرار، ثم تستخدم هذه الصفات لوصف أسلوب التعامل مع المال. لكن القرارات المالية الفعلية تعتمد على الدخل والمهارات والعادات والظروف والقرارات، لا على تاريخ الميلاد.
ما المقصود بحظ الأبراج في المال؟
يقصد به عادة التوقعات أو الأوصاف التي تربط كل برج بفرص مالية أو ميل للادخار أو الإنفاق أو المخاطرة. هذه التوقعات تختلف بين المصادر ولا يمكن استخدامها كأساس لاتخاذ قرار مالي.
كيف تصف الأبراج أسلوب التعامل مع المال؟
تستخدم القراءات التنجيمية صفات عامة لكل برج. فبعض الأبراج توصف بالحذر، وبعضها بالمغامرة، وبعضها بحب الاستقرار أو الرفاهية. الأفضل التعامل مع هذه الأوصاف كطريقة للتأمل في السلوك الشخصي، لا كحكم ثابت.
الأبراج النارية والمال
الحمل والأسد والقوس توصف في التنجيم بأنها أكثر اندفاعا وحماسا واستعدادا للمبادرة. ماليا، قد تربط القراءات الشعبية ذلك بسرعة اتخاذ القرار أو الميل للمخاطرة، لكن الواقع يختلف من شخص إلى آخر.
الأبراج الترابية والمال
الثور والعذراء والجدي ترتبط تقليديا بالاستقرار والتنظيم والواقعية. لذلك تصفها بعض القراءات بأنها أكثر اهتماما بالادخار أو بناء الأمان المالي على المدى الطويل.
الأبراج الهوائية والمال
الجوزاء والميزان والدلو ترتبط بالتفكير والتواصل والأفكار. بعض القراءات تصف أصحابها بأنهم يبحثون عن الفرص الجديدة أو يميلون إلى تنويع اهتماماتهم، لكن هذه أوصاف رمزية وليست توقعات مالية.
الأبراج المائية والمال
السرطان والعقرب والحوت ترتبط في التنجيم بالعاطفة والحدس. لذلك قد تصفها التوقعات بأنها تتخذ بعض قراراتها المالية بناء على الإحساس أو الأمان النفسي، لكن لا يمكن تعميم ذلك.
هل يوجد برج هو الأكثر حظا في المال؟
لا توجد إجابة علمية على هذا السؤال. المصادر التنجيمية تختلف من سنة إلى أخرى ومن كاتب إلى آخر، ولا يوجد ترتيب ثابت يمكن اعتباره حقيقة. إذا رأيت قائمة تقول إن برجا معينا هو الأكثر حظا، فهي تنبؤ ترفيهي لا أكثر.
هل يمكن استخدام الأبراج لاتخاذ قرار استثماري؟
لا. القرارات الاستثمارية يجب أن تبنى على معلومات مالية حقيقية، مستوى المخاطرة، الأهداف، والظروف الشخصية. الأبراج ليست أداة مالية ولا ينبغي استخدامها لتحديد شراء أو بيع أو استثمار.
ما الأفضل بدلا من البحث عن الحظ المالي؟
- بناء ميزانية شهرية واضحة.
- تحديد أهداف ادخار واقعية.
- تقليل الديون مرتفعة التكلفة.
- فهم مستوى المخاطرة قبل الاستثمار.
- تنويع مصادر الدخل حين يكون ذلك ممكنا.
إذا كنت مهتما بالأبراج من الناحية الرمزية، يمكنك قراءة صفات الأبراج لكل برج وأسرارها أو استخدام دليل معرفة البرج من تاريخ الميلاد.
أسئلة شائعة
هل برج معين يجذب المال أكثر من غيره؟
لا توجد أدلة علمية تثبت ذلك. هذه الفكرة جزء من التنجيم الشعبي وليست حقيقة مالية.
هل الحظ المالي يتغير كل سنة حسب البرج؟
هذا ما تدعيه بعض توقعات الأبراج السنوية، لكنها لا تعتمد على منهج علمي يمكن استخدامه للتنبؤ بالنتائج المالية.
هل صفات البرج قد تؤثر في السلوك المالي؟
لا يمكن إثبات ذلك علميا من البرج وحده. الشخصية والعادات والتربية والخبرة والظروف الاقتصادية عوامل أكثر واقعية وتأثيرا.
هل هذه الصفحة تقدم توقعات ربح أو استثمار؟
لا. الصفحة تشرح فكرة الأبراج والحظ المالي كما تظهر في التنجيم والثقافة الشعبية، ولا تقدم نصيحة استثمارية أو توقعا ماليا.
لماذا تتغير قوائم الأبراج الأكثر حظا في المال كل سنة؟
تختلف قوائم الأبراج الأكثر حظا في المال لأن كتّاب التنجيم يستخدمون تأويلات مختلفة لحركة الكواكب. لذلك قد يظهر البرج نفسه في مقدمة قائمة عند مصدر وفي منتصفها عند مصدر آخر في السنة نفسها.
الأبراج الأكثر حظا في المال 2025 و2026: كيف تفهم العنوان؟
عناوين مثل «الأبراج الأكثر حظا في المال 2025» أو «أكثر الأبراج حظا في المال 2026» تعبر عن توقعات ترفيهية داخل التنجيم، وليست تصنيفا اقتصاديا. تغير السنة لا يجعل البرج عاملا موثوقا للتنبؤ بالدخل أو الأرباح أو نجاح الاستثمار.
الأبراج الاثنا عشر والمال في التنجيم الشعبي
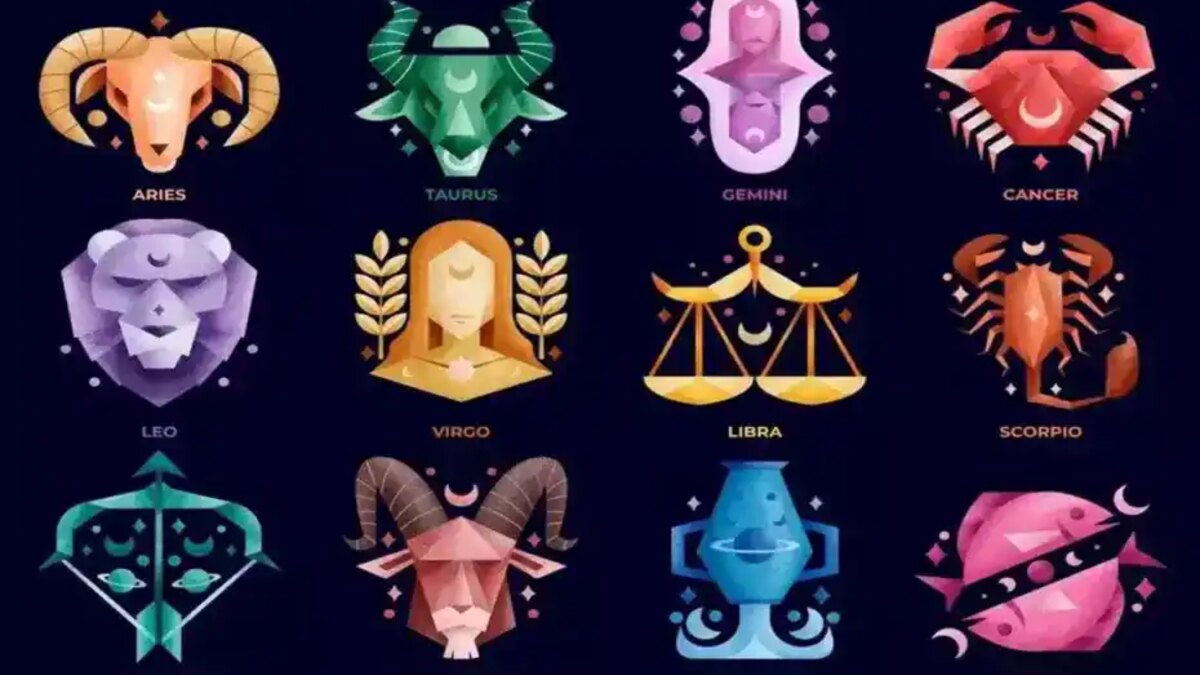
الحمل: يوصف بالمبادرة والسرعة. الثور: يرتبط بالاستقرار والراحة. الجوزاء: يوصف بتعدد الاهتمامات. السرطان: يرتبط بالأمان. الأسد: يوصف بالكرم وحب الجودة. العذراء: يرتبط بالتنظيم. هذه أوصاف ثقافية عامة وليست قياسات مالية.
الميزان: يوصف بالبحث عن التوازن. العقرب: يرتبط بالتركيز والتحفظ. القوس: يوصف بالمغامرة. الجدي: يرتبط بالتخطيط طويل المدى. الدلو: يوصف بالأفكار الجديدة. الحوت: يرتبط بالحدس. ولا يمكن من هذه الصفات استنتاج دخل شخص أو نجاحه المالي.
لماذا لا يصلح البرج للتنبؤ بالثروة؟
النتائج المالية تتأثر بالدخل والتعليم والخبرة والادخار والديون والظروف الاقتصادية والقرارات الشخصية. تاريخ الميلاد لا يقدم بيانات كافية عن أي من هذه العوامل، لذلك لا يصلح البرج كأساس لتوقع مالي.
كيف تستفيد من محتوى الأبراج دون مخاطرة مالية؟
يمكن قراءة هذا النوع من المحتوى كترفيه أو كطريقة للتأمل في العادات، لكن أي قرار يتعلق بالادخار أو الاستثمار أو الاقتراض يجب أن يبنى على أرقام ومعلومات حقيقية لا على توقعات الأبراج.
هل يوجد برج مضمون الحظ في المال؟
لا. لا توجد أدلة علمية على وجود برج يضمن الثراء أو الربح، وأي ترتيب من هذا النوع يبقى جزءا من التنجيم الشعبي.
كيف تقرأ موضوع الأبراج والحظ في المال بطريقة واقعية؟
عند قراءة الأبراج والحظ في المال من الأفضل التفريق بين الترفيه والقرار المالي. يمكن أن تكون أوصاف الأبراج ممتعة أو محفزة للتفكير في العادات، لكنها لا توفر بيانات عن الدخل أو الديون أو المخاطر أو فرص السوق.
موضوع الأبراج والحظ في المال ينتشر عادة قرب بداية سنة جديدة لأن الناس يبحثون عن توقعات سريعة للمستقبل. لكن التوقع السنوي لا يتحول إلى حقيقة لمجرد تكراره في أكثر من موقع.
هل يمكن مقارنة الأبراج بالحظ المالي؟
يمكن المقارنة فقط داخل إطار التنجيم الشعبي. بعض المصادر تربط الجدي بالتخطيط، والثور بالاستقرار، والأسد بالإنفاق على الجودة، والقوس بالمغامرة. لكن الأبراج والحظ في المال لا يقدم مقياسا يمكنه إثبات أن هذه الصفات ترفع أو تخفض الثروة.
ما الذي يؤثر فعلا في المال؟
الدخل، نسبة الادخار، تكلفة الديون، مستوى المخاطرة، التعليم المالي والظروف الاقتصادية عوامل قابلة للقياس. هذه العوامل أهم بكثير من أي ترتيب ضمن الأبراج والحظ في المال.
لماذا نحتفظ بهذا النوع من المحتوى؟
لأن كثيرا من القراء يبحثون عن الأبراج والحظ في المال بدافع الفضول. لذلك نقدم شرحا واضحا لما تقوله التوقعات الشائعة مع وضع حدودها بوضوح، بدلا من تقديم وعود بالثراء أو نصائح استثمارية مبنية على البرج.
وبذلك يبقى الأبراج والحظ في المال موضوعا ثقافيا وترفيهيا، بينما تظل القرارات المالية الفعلية مبنية على المعلومات والأرقام والظروف الشخصية.
لماذا تتغير قوائم الأبراج الأكثر حظا في المال؟
إذا قارنت توقعات عدة مواقع ستجد أن ترتيب الأبراج الأكثر حظا يتغير كثيرا. السبب أن هذه القوائم لا تعتمد على معيار علمي موحد، بل على مدارس وأساليب تنجيمية مختلفة وعلى تفسير الكاتب نفسه. لذلك قد يظهر برج في مقدمة قائمة ويظهر في منتصف قائمة أخرى في الفترة نفسها.
هل البرج الشمسي وحده يكفي في التنجيم المالي؟
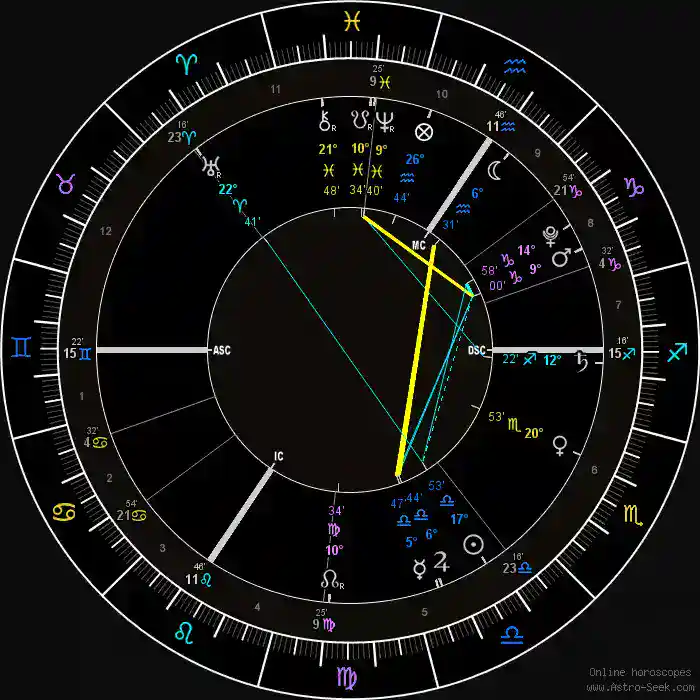
حتى داخل التنجيم نفسه، لا يعتمد الممارسون المتخصصون عادة على البرج الشمسي وحده. قد ينظرون إلى الطالع والبيوت والكواكب والزوايا، ثم يقارنون خريطة الميلاد بحركات فلكية لاحقة. لهذا فإن اختزال المال والحظ في عبارة مثل “هذا البرج سيصبح غنيا” تبسيط شديد حتى وفق المنظومة التنجيمية ذاتها.
لفهم الفرق بين هذه العناصر، راجع حساب الخريطة الفلكية وشرح البيوت في الخريطة الفلكية.
ما علاقة البيت الثاني والثامن بالمال في التنجيم؟
في التنجيم التقليدي يرتبط البيت الثاني بالموارد الشخصية والممتلكات والقيمة، بينما يربط البيت الثامن بالأموال المشتركة والديون والإرث والموارد التي تأتي عبر الآخرين. هذه دلالات رمزية ضمن التنجيم ولا تعني أن موضع كوكب معين يحدد الدخل الفعلي أو النتيجة المالية.
هل المشتري يعني المال والحظ دائما؟
يرتبط كوكب المشتري في الأدبيات التنجيمية بالتوسع والفرص والنمو، ولذلك يستخدم كثيرا في توقعات “الحظ”. لكن حتى التفسير التنجيمي لا يعني أن وجوده في برج أو بيت ما يضمن ربحا ماليا. القراءة تعتمد على السياق الكامل للخريطة، بينما الواقع المالي يعتمد على عوامل قابلة للقياس مثل الدخل والنفقات والمخاطر.
كيف تصف القراءات الشعبية الأبراج من ناحية المال؟
تصف بعض القراءات الثور والجدي مثلا بالبحث عن الاستقرار، والحمل والقوس بالمبادرة والمخاطرة، والميزان والأسد بحب الجودة أو المظهر، والعذراء بالتنظيم. لكن هذه أوصاف عامة يمكن أن تنطبق على أشخاص من أي برج، ولا ينبغي استخدامها للحكم على قدرة شخص على إدارة المال.
الحظ المالي أم السلوك المالي؟
السلوك المالي يمكن قياسه وتحسينه: نسبة الادخار، حجم الديون، انتظام الميزانية، مستوى المخاطرة، وتنويع الدخل. أما “الحظ المالي” فمصطلح فضفاض لا يقدم طريقة موثوقة للتخطيط. لهذا من الأفضل أن يبقى محتوى الأبراج في نطاق الترفيه والتأمل الشخصي، بينما تبنى القرارات الواقعية على الأرقام.
كيف تقرأ توقعات الأبراج المالية بطريقة آمنة؟
- لا تعتبرها وعدا بربح أو تحذيرا مؤكدا من خسارة.
- لا تشتر أو تبع استثمارا بسبب توقع فلكي.
- لا تقترض أو تنفق مبلغا كبيرا بسبب عبارة “فترة حظ”.
- افصل بين الترفيه وبين التخطيط المالي الحقيقي.
- راجع أرقامك وأهدافك ومخاطرك قبل أي قرار مالي.
هل يمكن أن تكون توقعات المال مفيدة بأي شكل؟
يمكن استخدامها كسؤال للتأمل فقط. مثلا، إذا وصف نص برجك بأنك تميل للإنفاق السريع، يمكنك أن تسأل نفسك إن كان ذلك ينطبق عليك وتراجع ميزانيتك. الفائدة هنا تأتي من المراجعة الذاتية، لا من صحة البرج أو قدرته على التنبؤ.
ما الذي يحدد فرصك المالية فعليا؟
التعليم والمهارة والخبرة والدخل وسوق العمل والديون والادخار والتخطيط وإدارة المخاطر كلها عوامل أكثر مباشرة وقابلية للقياس. كذلك تلعب الظروف الاقتصادية والاجتماعية دورا كبيرا. هذه العوامل لا تختصر في تاريخ الميلاد، وهي التي تستحق الأولوية عند التفكير في المال.
هل توقعات الأبراج السنوية ثابتة طوال السنة؟
لا حتى في المحتوى التنجيمي؛ غالبا تتغير التوقعات من شهر إلى آخر حسب الطريقة التي يستخدمها الكاتب. ولذلك لا يوجد “برج رابح” ثابت يمكن اعتماده. القوائم السنوية تعكس أسلوب المصدر أكثر مما تعكس حقيقة قابلة للاختبار.
لماذا لا يصلح البرج كأداة لاتخاذ قرار مالي؟
قرار الادخار أو الاستثمار أو الاقتراض يحتاج إلى أرقام يمكن التحقق منها: الدخل، المصروفات، المدة، المخاطر، الرسوم، والهدف المالي. البرج الشمسي لا يوفر هذه البيانات، لذلك لا يمكن استخدامه بديلا عن التخطيط المالي أو المشورة المهنية المناسبة.
يمكن قراءة أوصاف الأبراج كجزء من الثقافة الشعبية أو الترفيه، لكن ربط الربح أو الخسارة بموعد فلكي قد يدفع إلى تجاهل معلومات أهم. إذا صادفت توقعا ماليا، اسأل دائما عن الدليل والبيانات التي بني عليها، وهل يمكن اختبار الادعاء بصورة مستقلة.
لخلفية تاريخية عن التنجيم، راجع Encyclopaedia Britannica. نحن لا نقدم توقعات استثمارية مبنية على الأبراج ولا ننصح باتخاذ قرارات مالية اعتمادا عليها.